Domain abwimmeln.de kaufen?
Wir ziehen mit dem Projekt
abwimmeln.de um.
Sind Sie am Kauf der Domain
abwimmeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abwimmeln.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
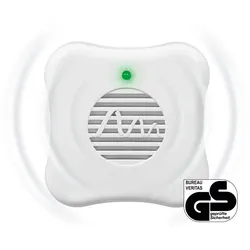
Gardigo Mäuse-AbwehrDie Maus, die hierzulande lebt und ihr Unwesen treibt, hat einen sehr ausgeprägten Gehörsinn. Im Vergleich zum Menschen nimmt die Maus sehr viel höhere Töne wahr. Mäuse unterhalten sich untereinander im Ultraschallton-Bereich, nur Angst oder Wuttöne sind teilweise von den Menschen hörbar. Diese Eigenschaft macht sich unser Gerät zu Nutze und sendet Schallwellen im Ultraschallbereich aus. Diese sind für Menschen nicht hörbar, für die Maus aber auf Dauer sehr lästig, sodass sie sich nach einem ruhigeren Plätzchen umschaut.Maße 6,5 x 6,5 x 6,8 cmFarbe WeissLieferumfang 1 Gardigo Mäuse-Abwehr 1 BedienungsanleitungHinweise Ausschließlich für den Einsatz in geschlossenen Räumen geeignet Wählen Sie eine Steckdose, die nach vorne hin mindestens 1 m frei von Hindernissen ist Bringen Sie das Gerät nicht hinter Möbeln, Vorhängen oder anderen Gegenständen anTechnische Daten: Wirkungsbereich: ca. 25 m2 Frequenz: ca. 35 kHz Stromverbrauch: 0,2 W Stromstärke: 0,9 mA Spannung: 220 - 240 V/50 - 60 Hz Betriebsanzeige (LED)11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ausbildung statt Ausgrenzung, Fachbücher von Wilfried Kruse, Andreas GermershausenDas Fachbuch "Ausbildung statt Ausgrenzung" von Andreas Germershausen und Wilfried Kruse bietet eine tiefgehende Analyse der Berliner Teilhabepolitik im Kontext der Integration von Migrant*innen in den Arbeitsmarkt. Die Autoren, beide erfahrene Fachleute auf ihrem Gebiet, beleuchten die Herausforderungen und Chancen, die sich aus der interkulturellen Öffnung und Diversity-Orientierung in der Berufsausbildung ergeben. Anhand von mehr als einem Jahrzehnt an Erfahrungen und Daten zeigen sie auf, wie öffentliche Verwaltungen und Landesbetriebe ihre Einstellungsverfahren anpassen können, um eine vielfältigere Belegschaft zu gewinnen. Das Buch richtet sich an Fachleute, die sich mit Fragen der Migration, Integration und beruflichen Bildung auseinandersetzen, und bietet wertvolle Einblicke in die Praxis der interkulturellen Öffnung. Es ist ein unverzichtbares Werk für alle, die sich für eine inklusive Gesellschaft einsetzen und die Bedeutung von Ausbildung als Schlüssel zur Integration erkennen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Aigner Abweiser zum Abweisen kurzer Werkstücke für Formatsäge 216157000193Beschreibung: Mit zwei starken Haltemagneten kann der Abweiser leicht, schnell und sicher in jeder gewünschten Lage auf dem Maschinentisch fixiert werden. Lieferumfang: 1 x Abweiser34,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ausgrenzung, Internierung, Deportation, Sachbücher von Carlo MoosDas Buch "Ausgrenzung, Internierung, Deportation" von Carlo Moos bietet eine umfassende Analyse der italienischen Rassenpolitik während des Faschismus. Es beleuchtet die verschiedenen Phasen der Diskriminierung, von der Ausgrenzung über die Internierung bis hin zur Deportation von Juden und anderen Minderheiten. Der Autor stützt sich auf eine Vielzahl von Quellen und Literatur, um die komplexen Zusammenhänge und die Auswirkungen dieser Politik auf die Betroffenen darzustellen. Die detaillierte Untersuchung umfasst sowohl die Täterperspektive als auch die Erinnerungen von Zeitzeugen, was dem Leser einen tiefen Einblick in die historischen Ereignisse und deren Nachwirkungen ermöglicht. Moos thematisiert auch die Beziehungen zwischen Deutschen und Italienern während der faschistischen Herrschaft und bietet damit eine differenzierte Sicht auf die Rolle Italiens im Zweiten Weltkrieg. Dieses Sachbuch ist ein unverzichtbares Werk für alle, die sich mit der Geschichte des italienischen Faschismus und seinen verheerenden Folgen auseinandersetzen möchten.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardigo Mäuse-AbwehrDie Maus, die hierzulande lebt und ihr Unwesen treibt, hat einen sehr ausgeprägten Gehörsinn. Im Vergleich zum Menschen nimmt die Maus sehr viel höhere Töne wahr. Mäuse unterhalten sich untereinander im Ultraschallton-Bereich, nur Angst oder Wuttöne sind teilweise von den Menschen hörbar. Diese Eigenschaft macht sich unser Gerät zu Nutze und sendet Schallwellen im Ultraschallbereich aus. Diese sind für Menschen nicht hörbar, für die Maus aber auf Dauer sehr lästig, sodass sie sich nach einem ruhigeren Plätzchen umschaut.Maße 6,5 x 6,5 x 6,8 cmFarbe WeissLieferumfang 1 Gardigo Mäuse-Abwehr 1 BedienungsanleitungHinweise Ausschließlich für den Einsatz in geschlossenen Räumen geeignet Wählen Sie eine Steckdose, die nach vorne hin mindestens 1 m frei von Hindernissen ist Bringen Sie das Gerät nicht hinter Möbeln, Vorhängen oder anderen Gegenständen anTechnische Daten: Wirkungsbereich: ca. 25 m2 Frequenz: ca. 35 kHz Stromverbrauch: 0,2 W Stromstärke: 0,9 mA Spannung: 220 - 240 V/50 - 60 Hz Betriebsanzeige (LED)11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Ausbildung statt Ausgrenzung, Fachbücher von Wilfried Kruse, Andreas GermershausenDas Fachbuch "Ausbildung statt Ausgrenzung" von Andreas Germershausen und Wilfried Kruse bietet eine tiefgehende Analyse der Berliner Teilhabepolitik im Kontext der Integration von Migrant*innen in den Arbeitsmarkt. Die Autoren, beide erfahrene Fachleute auf ihrem Gebiet, beleuchten die Herausforderungen und Chancen, die sich aus der interkulturellen Öffnung und Diversity-Orientierung in der Berufsausbildung ergeben. Anhand von mehr als einem Jahrzehnt an Erfahrungen und Daten zeigen sie auf, wie öffentliche Verwaltungen und Landesbetriebe ihre Einstellungsverfahren anpassen können, um eine vielfältigere Belegschaft zu gewinnen. Das Buch richtet sich an Fachleute, die sich mit Fragen der Migration, Integration und beruflichen Bildung auseinandersetzen, und bietet wertvolle Einblicke in die Praxis der interkulturellen Öffnung. Es ist ein unverzichtbares Werk für alle, die sich für eine inklusive Gesellschaft einsetzen und die Bedeutung von Ausbildung als Schlüssel zur Integration erkennen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.